
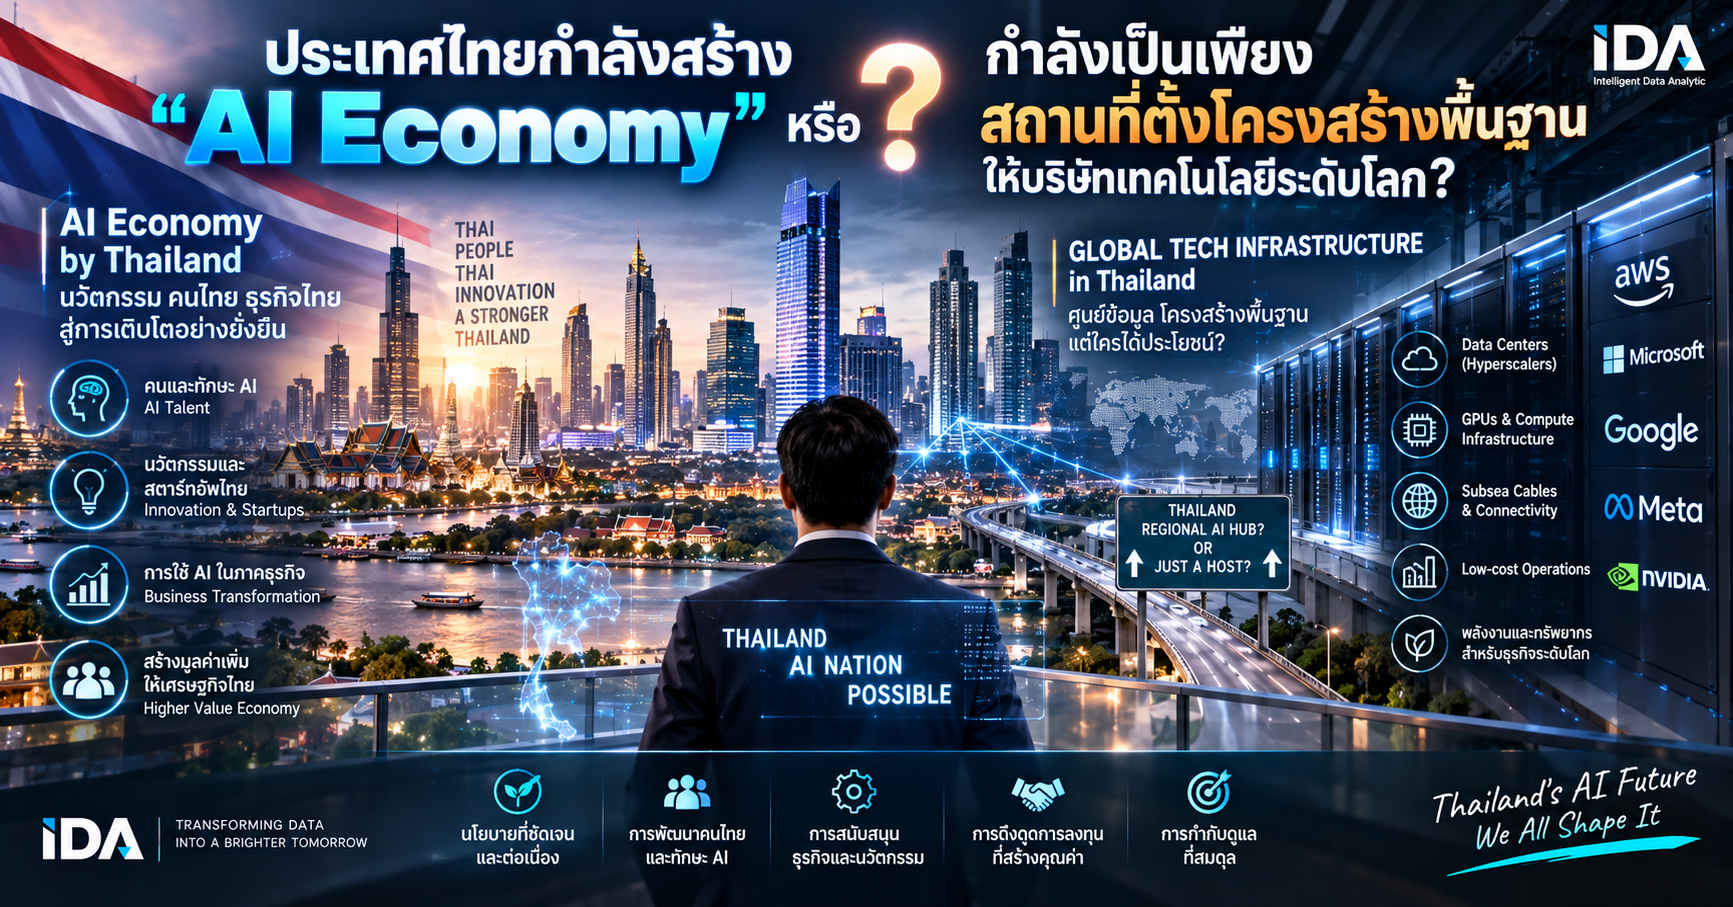
ประเทศไทยกำลังสร้าง “AI Economy” หรือกำลังเป็นเพียงสถานที่ตั้งโครงสร้างพื้นฐานให้บริษัทเทคโนโลยีระดับโลก?
ประเทศไทยกำลังได้รับเงินลงทุนด้านดิจิทัลและ AI ในระดับที่ไม่เคยเกิดขึ้นมาก่อน Data
Center, Cloud Region, AI Cloud
และโครงสร้างพื้นฐานด้านการประมวลผลกำลังถูกสร้างขึ้นอย่างรวดเร็ว
ขณะที่บริษัทเทคโนโลยีระดับโลกมองเอเชียตะวันออกเฉียงใต้เป็นพื้นที่ยุทธศาสตร์ใหม่ของ AI
ตัวเลขล่าสุดทำให้ภาพนี้ชัดเจนมาก
ใน ครึ่งแรกของปี 2026 คำขอรับการส่งเสริมการลงทุนของไทยมีมูลค่าประมาณ 1.47
ล้านล้านบาท เพิ่มขึ้น 37% จากปีก่อน โดยภาคดิจิทัลเพียงกลุ่มเดียวมีมูลค่าประมาณ 1.12
ล้านล้านบาท และ BOI ระบุว่าการเติบโตส่วนสำคัญมาจาก Digital Infrastructure และ
AI Data Center
นี่เป็นข่าวดีอย่างมากสำหรับประเทศไทย
แต่คำถามที่สำคัญกว่ามูลค่าการลงทุนคือ
เงินหนึ่งล้านล้านบาทนี้กำลังสร้าง “AI Economy ของประเทศไทย” หรือกำลังสร้างเพียง
“AI Infrastructure ที่ตั้งอยู่ในประเทศไทย”?
สองสิ่งนี้ไม่เหมือนกัน
และคำตอบจากข้อมูลปัจจุบันคือ ประเทศไทยกำลังสร้างทั้งสองอย่าง แต่ความเร็วในการสร้าง
Infrastructure กำลังนำหน้าความสามารถในการสร้างมูลค่า AI
ของคนและธุรกิจไทยอย่างชัดเจน
เงินลงทุนกำลังไหลเข้าประเทศไทยจริง และมีขนาดใหญ่มาก
เริ่มจาก Infrastructure ก่อน เพราะนี่คือจุดแข็งที่เห็นได้ชัดที่สุด
เฉพาะปี 2025 BOI ระบุว่ามีคำขอลงทุน Data Center สะสม 36 โครงการ มูลค่ากว่า
728,000 ล้านบาท กระจายอยู่ในกรุงเทพฯ ฉะเชิงเทรา ชลบุรี ปทุมธานี ระยอง
และสมุทรปราการ
และเพียงครึ่งแรกของปี 2025 Data Center ก็มีคำขอลงทุนถึง 521,200 ล้านบาทจาก 28
โครงการ
เมื่อเข้าสู่ครึ่งแรกปี 2026 การลงทุนใน Digital Sector ขยายตัวขึ้นไปอีก
จนมีมูลค่าคำขอส่งเสริมประมาณ 1.12 ล้านล้านบาท
ตัวเลขเหล่านี้ทำให้ปฏิเสธไม่ได้ว่าไทยกำลังกลายเป็นหนึ่งในจุดหมายสำคัญของ Digital
Infrastructure Investment ในเอเชียตะวันออกเฉียงใต้
Google, Hyperscalers และผู้เล่นระดับโลกกำลังวาง Infrastructure ในไทย
ตัวอย่างที่ชัดคือ
Google
ซึ่งประกาศลงทุน 1 พันล้านดอลลาร์ หรือประมาณ 36,000 ล้านบาท เพื่อสร้าง Data
Center และ Cloud Infrastructure ในประเทศไทย โดย Data Center
แห่งแรกอยู่ที่ชลบุรี
จากนั้นในเดือนมกราคม 2026 Google Cloud เปิด Cloud Region ในกรุงเทพฯ
อย่างเป็นทางการ
โดยระบุว่าการลงทุนดังกล่าวเป็นส่วนหนึ่งของยุทธศาสตร์ระยะยาวในประเทศไทย
Google ประเมินว่าการลงทุนและ Cloud Region
นี้สามารถสร้างมูลค่าทางเศรษฐกิจให้ไทยประมาณ 1.4 ล้านล้านบาทในช่วงห้าปี
และสนับสนุนงานเฉลี่ยประมาณ 130,000 ตำแหน่งต่อปี อย่างไรก็ตาม ตัวเลขนี้เป็น
ประมาณการผลกระทบทางเศรษฐกิจจาก Google/งานศึกษาที่เกี่ยวข้อง
ไม่ใช่จำนวนพนักงานโดยตรงของ Data Center จึงต้องตีความให้ถูกต้อง
ขณะเดียวกัน BOI ยังอนุมัติโครงการ Data Hosting ของบริษัทในเครือ TikTok มูลค่าประมาณ
126,790 ล้านบาท และโครงการ AI Cloud Service ของ Siam AI Corporation
ซึ่ง BOI ระบุว่าเป็นบริษัทไทยรายแรกที่ได้รับเลือกเป็น NVIDIA Cloud Partner มูลค่าประมาณ
3,250 ล้านบาท
นี่คือสัญญาณที่แข็งแรงมากว่า Compute กำลังเข้ามาอยู่ในประเทศไทย
แต่ Compute อยู่ในประเทศไทย ไม่ได้แปลโดยอัตโนมัติว่า AI Value Creation
จะอยู่ในประเทศไทย
นี่คือจุดที่ต้องแยก “AI Infrastructure” ออกจาก “AI Economy”
AI Value Chain
ลองนึกภาพ Value Chain ของ AI เป็นลำดับดังนี้
Energy → Data Center → GPU/Compute → Cloud → Foundation Model → AI
Platform → AI Application → Industry Transformation → Intellectual
Property → Revenue
ถ้าประเทศไทยได้มูลค่าหลักอยู่ในช่วง
Energy → Land → Construction → Data Center → Cloud Infrastructure
ไทยกำลังเป็น AI Infrastructure Hub
แต่ถ้าประเทศไทยสามารถขยับขึ้นไปสร้าง
Model → Platform → Application → IP → AI Product → Regional Business
และทำให้ AI เข้าไปเพิ่ม Productivity ของอุตสาหกรรมไทยจำนวนมาก
นั่นจึงจะเริ่มเป็น AI Economy
ความแตกต่างนี้สำคัญมาก
เพราะ Data Center มูลค่า 100,000 ล้านบาทกับบริษัท AI ไทยที่สร้าง Intellectual
Property และขาย Software ไปทั่วโลก สร้าง Economic Value คนละรูปแบบ
ข้อมูลล่าสุดชี้ว่า “Infrastructure ไทยกำลังวิ่งเร็วกว่าการใช้ AI”
นี่อาจเป็นข้อมูลสำคัญที่สุดของเรื่องนี้
World Bank ระบุใน Thailand Digital Data Infrastructure Roadmap ว่า
Cloud และ AI Infrastructure ของไทยกำลังดีขึ้นจากการลงทุนของ Hyperscalers แต่
ความลึกของการนำ AI ไปใช้ยังจำกัด และการใช้งาน AI
ของบุคคลและบริษัทไทยยังต่ำกว่าค่าเฉลี่ยของภูมิภาค โดยมีข้อจำกัดจาก Skills, Governance,
Data และ Institutional Coordination
ภาพนี้สอดคล้องกับข้อมูลล่าสุดของ NECTEC ใน Thailand AI Readiness Assessment
2026
การสำรวจองค์กรไทย 574 แห่งใน 10 กลุ่มอุตสาหกรรมพบว่า สัดส่วนองค์กรที่นำ AI
มาใช้เพิ่มจาก 17.8% ในปี 2024 เป็น 53.7% ในปี 2026
ดูเผิน ๆ นี่เป็นข่าวดีมาก
แต่ในเวลาเดียวกัน AI Readiness Score เฉลี่ยกลับลดจาก 55.1% เหลือ 40.0%
และยังอยู่ในระดับ “Aware”
สองด้านที่อ่อนที่สุดคือ Technology 32.2% และ Governance 28.9%
สิ่งที่ตัวเลข Adoption และ Readiness กำลังบอกเรา
นี่สะท้อนปรากฏการณ์ที่น่าสนใจมาก:
ประเทศไทยไม่ได้มีปัญหาว่า “ไม่มีใครใช้ AI” อีกต่อไป แต่กำลังมีปัญหาว่า “คนใช้ AI
เร็วกว่าที่องค์กรสร้างความสามารถรองรับ AI”
AI Adoption เพิ่มขึ้น 3 เท่า แต่ Readiness กลับลดลง
นี่เป็น Warning Signal ที่ผู้บริหารควรให้ความสนใจ
องค์กรไทยกำลังใช้ Chatbot, Generative AI, Copilot, Automation และเริ่มทดลอง
Agentic AI กันมากขึ้น
แต่หลายองค์กรยังไม่มี
AI Strategy → Data Foundation → AI Architecture → AI Governance →
Security → Measurement → Workforce Transformation
ผลลัพธ์คือ AI ถูกใช้ในระดับบุคคลหรือ Use Case เฉพาะจุด แต่ยังไม่ได้เปลี่ยน Operating
Model ขององค์กรอย่างเต็มรูปแบบ
นี่คือความแตกต่างระหว่าง
Using AI
กับ
Becoming an AI-powered Enterprise
และในระดับประเทศก็คือความแตกต่างระหว่าง
มีคนใช้ AI จำนวนมาก
กับ
มี AI Economy
ไทยมีจุดแข็งที่ไม่ควรมองข้าม
ภาพของประเทศไทยไม่ได้เป็นลบ
World Bank ประเมินว่า Digital Economy ของไทยมีขนาดประมาณ 6% ของ GDP
และเป็นเศรษฐกิจดิจิทัลขนาดใหญ่อันดับสองของ ASEAN ขณะที่โครงสร้างพื้นฐานด้าน Mobile
Internet, Digital ID และ Digital Payment เช่น PromptPay และ ThaID
เป็นฐานที่สำคัญสำหรับการต่อยอดเศรษฐกิจดิจิทัล
ประเทศไทยยังมีฐานเศรษฐกิจจริงที่หลากหลาย
Manufacturing
Automotive
Healthcare
Tourism
Agriculture & Food
Retail
Financial Services
Logistics
นี่คือข้อได้เปรียบที่สำคัญ
เพราะการแข่งขัน AI ในอนาคตอาจไม่ได้วัดเฉพาะว่าใครสร้าง Foundation Model ที่ใหญ่ที่สุด
แต่อาจวัดว่า
ใครสามารถนำ AI ไปเพิ่ม Productivity
และสร้างผลิตภัณฑ์ใหม่ในอุตสาหกรรมจริงได้มากที่สุด
โอกาสจาก Domain Advantage
ประเทศไทยไม่จำเป็นต้องแข่งขันกับสหรัฐฯ ในการสร้าง Frontier Model ทุกประเภท
แต่ไทยควรแข่งขันในสิ่งที่มี Domain Advantage
เช่น
AI for Healthcare
AI for Tourism
AI for Food & Agriculture
AI for Manufacturing
AI for Automotive
Thai Language AI
AI for Government Services
AI for Cybersecurity
แต่เมื่อมอง Startup Ecosystem ไทยยังตามหลังผู้นำภูมิภาคมาก
นี่คืออีกตัวเลขที่ควรจับตา
รายงาน e-Conomy SEA 2025 ของ Google, Temasek และ Bain ระบุว่า
Southeast Asia มี AI Startup ที่ยัง Active มากกว่า 680 บริษัท
แต่กระจายตัวไม่เท่ากัน
Singapore มีมากกว่า 495 บริษัท
Malaysia มากกว่า 60
Indonesia มากกว่า 45
Vietnam มากกว่า 40
ขณะที่ประเทศไทยมีเพียง 20+ AI Startups ตามนิยามและชุดข้อมูลของรายงานดังกล่าว
ตัวเลขนี้ไม่ได้หมายความว่าไทยมีบริษัทที่ “ใช้ AI” เพียง 20 บริษัท
เพราะรายงานใช้เกณฑ์เฉพาะสำหรับ AI Startup ที่ก่อตั้งตั้งแต่ปี 2020 และยัง Active
อยู่ในช่วงครึ่งแรกปี 2025
แต่ความแตกต่างกับ Singapore ยังมีนัยสำคัญ
เพราะมันสะท้อนว่า Infrastructure Investment จำนวนมหาศาลยังไม่ได้แปลงเป็นจำนวน
AI-native Companies ในสัดส่วนเดียวกัน
Singapore แสดงให้เห็นว่า AI Hub ต้องสร้างมากกว่า Data Center
ถ้าต้องการเห็น Benchmark ระดับภูมิภาค Singapore เป็นกรณีศึกษาที่น่าสนใจ
Singapore ไม่ได้ลงทุนเฉพาะ Compute
National AI Strategy 2.0 ตั้งเป้าเพิ่มจำนวน AI Practitioners เป็น 15,000
คน พร้อมดึง AI Creators ระดับสูง สร้าง AI Centres of Excellence และผลักดัน AI
Adoption ในภาคเศรษฐกิจ
รัฐบาล Singapore ระบุว่าได้วางแผนลงทุนมากกว่า S$1 billion ใน AI Compute,
Talent และ Industry Development
ในปี 2026 Singapore ยังเปิด National AI Impact Programme ตั้งเป้าช่วย
10,000 Enterprises ภายในสามปี ยกระดับการนำ AI ไปใช้งาน
และในเดือนพฤษภาคม 2026 Singapore ปรับ National AI Strategy อีกครั้ง
โดยมุ่งจากการทดลอง Use Case ไปสู่ Organisation-wide Transformation
พร้อมพัฒนา Talent, Ecosystem, Research และ Compute ไปพร้อมกัน
นี่คือความแตกต่างที่สำคัญ
Data Center Strategy ถามว่า “จะดึง Compute เข้าประเทศอย่างไร?”
แต่
AI Economy Strategy ถามว่า “เมื่อ Compute เข้ามาแล้ว
คนและบริษัทของประเทศจะสร้างอะไรจากมัน?”
Southeast Asia เองก็ยังมีปัญหาเรื่องการสร้าง AI Capital
ปัญหานี้ไม่ได้เกิดเฉพาะประเทศไทย
รายงาน e-Conomy SEA 2025 ระบุว่า Southeast Asia มีเงินลงทุนใน AI-related
Startups มากกว่า US$2.3 billion ในช่วง 12 เดือน แต่เมื่อมอง Capital
สะสมในบริษัท AI/ML ที่ก่อตั้งตั้งแต่ปี 2020 ภูมิภาคนี้มีสัดส่วนเพียงประมาณ 2% ของโลก
ทั้งที่มีสัดส่วน GDP โลกประมาณ 4%
ดังนั้นทั้งภูมิภาคกำลังเผชิญโจทย์คล้ายกัน:
Big Tech ลงทุน Infrastructure ใน Southeast Asia เร็วกว่าที่ Southeast Asia
สร้าง Global AI Companies ของตัวเอง
ระดับโลก เงินกำลังไหลเข้าสู่ “ผู้สร้าง AI” อย่างมหาศาล
เมื่อขยายภาพออกไปทั่วโลก ความแตกต่างยิ่งชัด
Stanford AI Index 2026 รายงานว่า Global Corporate AI Investment
มากกว่าสองเท่าในปี 2025 โดย Private Investment เติบโต 127.5% และ
Generative AI ดึงดูดเงินลงทุนเพิ่มมากกว่า 200%
สหรัฐฯ ยังคงนำด้าน Private AI Investment อย่างมาก
โดยมีระดับการลงทุนสูงกว่าจีนประมาณ 23 เท่า ตามข้อมูล Private Investment ที่
Stanford รวบรวม แม้ Stanford เตือนว่าตัวเลขดังกล่าวอาจไม่สะท้อนเงินทุนภาครัฐและ
Government-guided Funds ของจีนทั้งหมด
ประเทศที่ได้ประโยชน์สูงสุดจาก AI Economy จึงไม่ได้เพียง Hosting Server
แต่กำลังถือครอง
Models
Platforms
Software
Intellectual Property
AI Companies
Capital
และ Talent
นี่คือส่วนที่สร้างมูลค่าเพิ่มสูงใน AI Value Chain
ดังนั้น Data Center เป็นเรื่องดีหรือไม่?
ดี และจำเป็น
การวิจารณ์ว่าไทยกำลังเป็นเพียง Data Center Hub จึงไม่ควรตีความว่า Data Center
ไม่มีประโยชน์
ตรงกันข้าม Data Center และ Cloud Region เป็น Foundation สำคัญมาก
มันช่วยเรื่อง
Low Latency
Cloud Availability
Data Residency
Cybersecurity Architecture
Business Continuity
Access to Compute
และช่วยให้องค์กรไทยสามารถ Deploy AI Workload ในประเทศได้ง่ายขึ้น
BOI เองมองว่าการลงทุนเหล่านี้สามารถสร้าง Supply Chain ตั้งแต่ Infrastructure,
Hardware, Facility Management ไปจนถึงธุรกิจ Digital, Fintech, E-commerce
และ AI
ปัญหาจึงไม่ใช่
“เราควรมี Data Center หรือไม่?”
คำตอบคือควรมี
แต่คำถามที่สำคัญกว่าคือ
“เราจะใช้ Data Center เหล่านี้เป็นฐานสร้างอุตสาหกรรม AI ของไทยได้หรือไม่?”
ความเสี่ยงคือไทยอาจได้ “CapEx” แต่ไม่ได้ “IP”
ลองสมมติบริษัทเทคโนโลยีต่างชาติลงทุน 100,000 ล้านบาทในประเทศไทย
เงินจำนวนมากถูกใช้กับ
Land
Building
Cooling
Power Infrastructure
Server
Networking Equipment
Construction
สิ่งเหล่านี้สร้าง Economic Activity จริง
แต่ถ้า
Foundation Model ถูกพัฒนาที่ต่างประเทศ
Platform เป็นของบริษัทต่างประเทศ
Software IP อยู่ต่างประเทศ
AI Startup ที่เติบโตอยู่ต่างประเทศ
AI Scientist ระดับสูงอยู่ต่างประเทศ
และ Profit Pool ส่วนใหญ่กลับไปยังเจ้าของ Technology ต่างประเทศ
ประเทศไทยก็อาจเป็นผู้รับประโยชน์จาก Infrastructure Economy มากกว่าเป็นเจ้าของ
AI Value Creation
KPI ที่ต้องวัดต่อจาก FDI
ดังนั้นสิ่งที่ต้องวัดต่อจาก FDI คือ
Domestic Value Added
Domestic Value Added
ประเทศไทยต้องเปลี่ยน KPI จาก “เงินลงทุนเข้ามาเท่าไร” เป็น “ประเทศไทยได้อะไรจากเงินนั้น”
นี่อาจเป็นจุดเปลี่ยนที่สำคัญที่สุด
การประกาศว่า
“มี Data Center ลงทุน 500,000 ล้านบาท”
เป็นข่าวดี
แต่ยังไม่เพียงพอที่จะบอกว่าเรามี AI Economy
เราควรถามต่อว่า
เงินลงทุนเหล่านั้นทำให้เกิด AI Engineer ไทยกี่คน
เกิด AI Startup ไทยกี่บริษัท
เกิด Patent / Model / Software IP ของไทยเท่าไร
SME ไทยใช้ AI เพิ่ม Productivity กี่เปอร์เซ็นต์
บริษัทไทยสร้าง AI Product ส่งออกได้เท่าไร
มหาวิทยาลัยไทยผลิต AI Research ที่ถูก Commercialize กี่โครงการ
องค์กรไทยสามารถเข้าถึง Compute ในราคาที่แข่งขันได้หรือไม่
และที่สำคัญ
มูลค่าที่ AI สร้างขึ้น มีสัดส่วนเท่าไรที่ยังอยู่ในเศรษฐกิจไทย
ประเทศไทยมี National AI Strategy อยู่แล้ว แต่โจทย์คือ Execution
ไทยไม่ได้เริ่มจากศูนย์
National AI Strategy and Action Plan 2022–2027 วางยุทธศาสตร์ไว้ทั้งเรื่อง
Regulation, Infrastructure, Talent, R&D และ Adoption โดยตั้งเป้าสร้าง AI
Talent มากกว่า 30,000 คน พัฒนา AI R&D Prototype อย่างน้อย 100 โครงการ
และพัฒนา Infrastructure รวมถึง HPC และ National AI Service Platform
UNESCO ซึ่งประเมิน AI Readiness ของประเทศไทยก็พบว่าประเทศมีองค์ประกอบด้าน
Governance และ Policy อยู่แล้ว แต่ยังมี Gap ในเรื่อง Policy Coherence,
Institutional Coordination และ Capacity Development
ดังนั้นโจทย์ไม่ใช่เพียง
“ประเทศไทยมี AI Strategy หรือยัง?”
แต่คือ
“Strategy สามารถเปลี่ยน Compute และ FDI ที่กำลังไหลเข้ามา ให้กลายเป็น
Productivity, Talent, IP และบริษัท AI ของไทยได้เร็วเพียงใด?”
สูตรของ AI Economy ไม่ใช่ Data Center อย่างเดียว
องค์ประกอบของ AI Economy
หากสรุปให้ง่าย ประเทศที่จะสร้าง AI Economy ได้จริงต้องมีองค์ประกอบอย่างน้อย
Compute + Data + Talent + Research + Capital + Startups + Enterprise
Adoption + Governance + Market
Compute อย่างเดียวไม่พอ
Talent อย่างเดียวก็ไม่พอ
Startup อย่างเดียวก็ไม่พอ
AI Economy Flywheel
แต่ต้องสร้าง Flywheel ให้แต่ละส่วนเสริมกัน
Compute → Researchers/Companies สร้าง AI → Businesses Adopt →
Productivity เพิ่ม → Revenue เกิด → Capital กลับมาลงทุน → Talent เพิ่ม → IP เพิ่ม
→ AI Companies เติบโต
นี่คือ AI Economy Flywheel
ประเทศไทยควรเลือกเกมที่ตัวเองมีโอกาสชนะ
ประเทศไทยไม่จำเป็นต้องสร้าง “Thai OpenAI” เพื่อพิสูจน์ว่ามี AI Economy
และไม่จำเป็นต้องแข่งขันกับสหรัฐฯ และจีนด้วยจำนวน GPU หรือขนาด Foundation Model
เพียงอย่างเดียว
Vertical AI
โอกาสที่เป็นไปได้มากกว่าคือการสร้าง Vertical AI
ประเทศไทยมี Domain Knowledge จำนวนมหาศาลใน
Healthcare & Medical
Tourism & Hospitality
Food & Agriculture
Manufacturing
Automotive & EV Supply Chain
Retail & Commerce
Financial Services
Government Services
Cybersecurity
ถ้านำ Domain Data + Thai Talent + Local Compute + AI Platform มาสร้าง
Product ที่แก้ปัญหาเฉพาะอุตสาหกรรมได้
เราจะเปลี่ยนจาก
Consumer of AI
ไปสู่
Creator of AI Value
ได้โดยไม่จำเป็นต้องเป็นผู้สร้าง Frontier Model รายใหญ่ที่สุด
อีกสนามหนึ่งที่ไทยต้องลงทุนคือ “AI Transformation ของ SME”
AI Economy จะไม่เกิดขึ้นจริงถ้า AI ถูกใช้เฉพาะธนาคาร บริษัทขนาดใหญ่
และองค์กรเทคโนโลยี
ประเทศไทยมีธุรกิจขนาดกลางและขนาดเล็กจำนวนมาก
AI ต้องลงไปถึง
ร้านอาหาร
ค้าปลีก
โรงแรม
โรงงาน
Logistics
Healthcare
Agriculture
Professional Services
และ Local Businesses
เป้าหมายไม่ควรเป็นเพียง
“ให้ SME ใช้ ChatGPT”
แต่ต้องไปถึง
AI Workflow
AI Automation
AI Agent
Data Analytics
Demand Forecasting
Customer Intelligence
Marketing Optimization
Supply-chain Optimization
และ Decision Intelligence
เมื่อ AI ทำให้บริษัทไทยหนึ่งแสนแห่งผลิตงานได้มากขึ้น ต้นทุนลดลง และสร้างรายได้เพิ่มขึ้น
นั่นต่างหากคือ AI Economy ที่จับต้องได้
AI Economy ต้องสร้างคน ไม่ใช่แค่สร้างอาคาร
Data Center หนึ่งแห่งสามารถใช้เงินลงทุนจำนวนมหาศาล
แต่ AI Economy ระยะยาวต้องสร้าง Human Capital
Human Capital ที่ AI Economy ต้องการ
ประเทศไทยต้องการมากกว่า AI User
เราต้องการ
AI Engineers
Data Engineers
ML Engineers
AI Security Specialists
AI Governance Professionals
Domain AI Specialists
AI Product Managers
AI Entrepreneurs
รวมถึง CEO, CIO, CFO และ CMO ที่เข้าใจว่าจะเปลี่ยน AI ให้เป็น Business Value
อย่างไร
ข้อมูล NECTEC ปี 2026 ที่พบว่า AI Adoption เพิ่มขึ้นอย่างรวดเร็ว แต่ Readiness
ยังอยู่เพียงระดับ Aware เป็นสัญญาณว่าการพัฒนา Capability ต้องเร่งตาม Adoption
ให้ทัน
แล้ววันนี้ประเทศไทยอยู่ตรงไหน?
จากข้อมูล ณ เดือนกันยายน 2026 ภาพที่เหมาะสมที่สุดไม่ใช่การบอกว่า
“ประเทศไทยเป็นเพียงที่ตั้ง Data Center”
เพราะไทยมี Digital Economy, National AI Strategy, AI Adoption และ Local
AI Ecosystem อยู่จริง
แต่ก็ยังเร็วเกินไปที่จะสรุปว่า
“ประเทศไทยสร้าง AI Economy สำเร็จแล้ว”
ข้อมูลสะท้อนภาพที่ซับซ้อนกว่า:
ประเทศไทยกำลังสร้าง AI Infrastructure ได้เร็วกว่าการสร้าง AI Capability
และ Domestic AI Value Creation
นี่คือทั้ง โอกาส และ ความเสี่ยง
ช่วง 3–5 ปีข้างหน้าจะเป็นช่วงตัดสิน
Scenario 1 — Infrastructure Boom → AI Economy
ถ้า Data Center และ Cloud ที่กำลังเข้ามานำไปสู่
Cheap & Accessible Compute
→ Thai AI Talent
→ Thai AI Startups
→ Enterprise AI Adoption
→ Vertical AI Products
→ Thai-owned IP
→ Regional/Global Revenue
ประเทศไทยจะสามารถเปลี่ยน Infrastructure Boom ให้กลายเป็น AI Economy
Scenario 2 — Infrastructure Boom → AI Consumption
แต่ถ้าสิ่งที่เกิดขึ้นคือ
Foreign Capital
→ Data Center
→ Foreign Cloud
→ Foreign Model
→ Foreign Platform
→ Thai Consumption
เราก็อาจกลายเป็นตลาดขนาดใหญ่และสถานที่ตั้ง Infrastructure ที่ดีเยี่ยม
แต่ถือครองมูลค่าในส่วนบนของ AI Value Chain ค่อนข้างน้อย
บทสรุป: คำถามไม่ใช่ว่า Data Center เป็นของใคร แต่อยู่ที่ “Value จะตกอยู่ที่ใคร”
การที่บริษัทเทคโนโลยีระดับโลกเลือกประเทศไทยเป็นที่ตั้ง Data Center, Cloud Region และ
AI Infrastructure เป็น Strategic Asset ที่สำคัญ ไม่ใช่สิ่งที่ควรปฏิเสธ
ประเทศไทยต้องการ Compute
ต้องการ Cloud
ต้องการ Data Center
ต้องการ FDI
แต่ Infrastructure ต้องเป็น จุดเริ่มต้น ไม่ใช่จุดหมายปลายทาง
โจทย์ต่อไปคือทำอย่างไรให้ Infrastructure เหล่านี้สร้าง
Thai Talent
Thai Innovation
Thai AI Companies
Thai Intellectual Property
Productivity ของธุรกิจไทย
และ AI Products ที่ประเทศไทยสามารถส่งออกไปยังภูมิภาคและตลาดโลก
ดังนั้นคำถามที่ประเทศไทยควรถามในปี 2026 ไม่ใช่เพียงว่า
“เราดึงเงินลงทุน Data Center เข้ามาได้กี่แสนล้านบาท?”
แต่ควรถามว่า
####### คำถามชี้วัด AI Economy
“จากทุก 100 บาทที่โลกลงทุนใน AI บนแผ่นดินไทย
ประเทศไทยสามารถเปลี่ยนมันเป็นความรู้ ทรัพย์สินทางปัญญา Productivity บริษัทใหม่
และรายได้ที่อยู่ในเศรษฐกิจไทยได้กี่บาท?”
ถ้าเราตอบคำถามนี้ได้ดี ประเทศไทยกำลังสร้าง AI Economy
แต่ถ้าเราวัดความสำเร็จเพียงจำนวน Data Center, Megawatt และมูลค่า FDI
เราอาจกำลังสร้าง Infrastructure for the AI Economy of others มากกว่า AI
Economy ของเราเอง
และนี่อาจเป็นหนึ่งในโจทย์เศรษฐกิจที่สำคัญที่สุดของประเทศไทยในทศวรรษนี้
เกี่ยวกับผู้เขียน
อาจารย์ปรเมศร์ เพียรสกุล ผู้เชี่ยวชาญด้านความมั่นคงปลอดภัยไซเบอร์ (Cybersecurity) ปัญญาประดิษฐ์ (Artificial Intelligence: AI) และการวิเคราะห์ข้อมูลเชิงกลยุทธ์ ปัจจุบันดำรงตำแหน่งประธานเจ้าหน้าที่บริหาร (Chief Executive Officer: CEO) และผู้ก่อตั้ง บริษัท อินเทลลิเจนท์ ดาต้า อนาไลติก จำกัด โดยมุ่งพัฒนาและประยุกต์ใช้เทคโนโลยี เพื่อเปลี่ยนข้อมูลให้เป็นข่าวกรองที่เชื่อถือได้สำหรับการตัดสินใจของผู้บริหารและองค์กรอย่างมีประสิทธิภาพและยั่งยืน
Poramate Piansakul
Professional Certifications
Transforming Data into Trusted Intelligence for Executive Decision-Making
#AIEconomy #ThailandAI #AIInfrastructure #DataCenterThailand #DigitalEconomy
แหล่งข้อมูลหลัก
Thailand BOI — การลงทุนครึ่งแรกปี
2026
· World Bank — Thailand Digital Data Infrastructure
Roadmap
· NECTEC — Thailand AI Readiness Assessment
2026
· World Bank — Thailand’s Digital
Future
· AI Thailand — National AI
Strategy
· e-Conomy SEA
2025
· Stanford HAI — AI Index
2026
· Singapore National AI Strategy 2026
Update




